
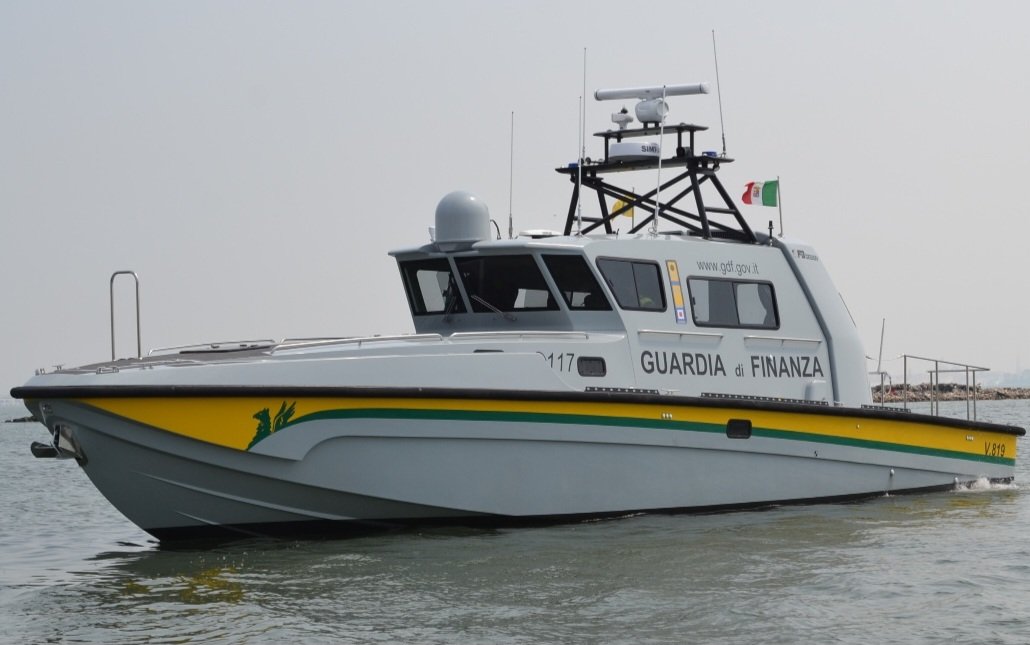
Fonte Gdf
L’intervento rappresenta il risultato di una complessa attività investigativa finalizzata a verificare la regolarità fiscale e doganale dell’unità navale.
Le indagini, sviluppate attraverso l’analisi della documentazione di bordo, la ricostruzione degli spostamenti dello yacht e l’incrocio delle informazioni presenti nelle banche dati nazionali ed europee, hanno consentito di accertare un utilizzo dell’imbarcazione non conforme al regime doganale di ammissione temporanea dichiarato dall’armatore.
Secondo quanto emerso dagli approfondimenti, lo yacht, registrato in un Paese extra Ue e beneficiario del regime che consente di navigare temporaneamente nelle acque dell’Unione in sospensione dei diritti doganali, ha superato il periodo massimo di permanenza previsto dalla normativa europea.
Tale circostanza avrebbe comportato l’obbligo di regolarizzare la posizione fiscale dell’imbarcazione attraverso il pagamento dei relativi diritti di confine che gli accertamenti hanno portato a quantificare in oltre 2 milioni di euro, comprensivi dell’Iva all’importazione.
La mancata regolarizzazione della posizione dell’imbarcazione configura una violazione doganale che, nei casi previsti dalla legge, viene contestata come contrabbando.
Sulla base degli elementi raccolti è stata contestata proprio l’ipotesi di contrabbando aggravato e disposto il sequestro dello yacht, misura finalizzata alla tutela degli interessi erariali e al recupero delle somme ritenute evase.
L’operazione conferma l’attenzione costante che la guardia di finanza e l’Agenzia delle dogane e dei monopoli dedicano al comparto della nautica di lusso.
Settore nel quale non sono infrequenti fenomeni di utilizzo improprio dei regimi agevolativi e di evasione fiscale e doganale.